Quanto i trasferimenti riducono la povertà, e perché quasi tutto sono pensioni
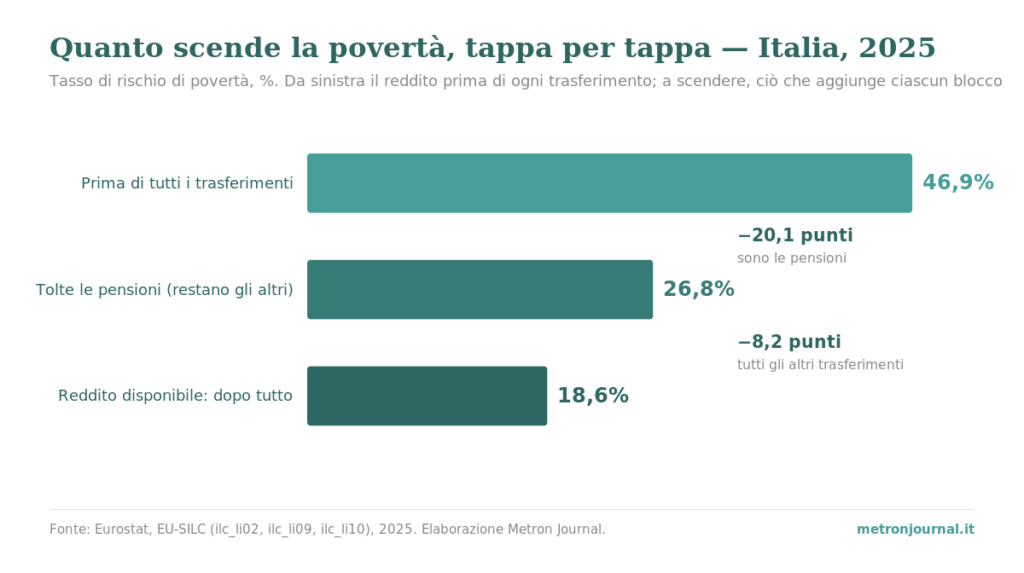
In breve. Nel 2025 in Italia il 18,6% delle persone è a rischio di povertà, cioè vive con meno del 60% del reddito mediano (Eurostat). Senza i trasferimenti pubblici — pensioni, indennità di disoccupazione, assegni per i figli, sostegni al reddito — sarebbe il 46,9%: quasi una persona su due. I trasferimenti abbassano il tasso di 28,3 punti percentuali, il 60% in meno. Ma quella cifra nasconde un dettaglio che cambia la lettura: 20,1 di quei 28,3 punti sono pensioni, e solo 8,2 vengono da tutti gli altri strumenti messi insieme. La macchina redistributiva italiana è, in larghissima parte, il sistema pensionistico. E si vede in un altro numero: dopo i trasferimenti gli anziani hanno un rischio di povertà del 17,2%, i minori del 23,2%. In Italia il welfare protegge chi ha smesso di lavorare più di chi non ha ancora cominciato.
Un tasso di rischio di povertà si misura sul reddito che le famiglie hanno in tasca: quello disponibile, dopo che lo Stato ha prelevato le imposte e versato i suoi trasferimenti. Per capire quanto pesano i trasferimenti, Eurostat calcola lo stesso tasso anche su un reddito «prima»: si tolgono i trasferimenti e si guarda quante persone finirebbero sotto la soglia. La differenza fra prima e dopo misura l’effetto dei trasferimenti sociali — non quello delle imposte, che restano già sottratte in entrambe le versioni del reddito, e che questo indicatore quindi non isola. È una delle misure più usate — e più maltrattate — quando si discute di welfare, perché la parola «prima» nasconde una scelta che quasi nessuno dichiara.
Prima e dopo, in Italia
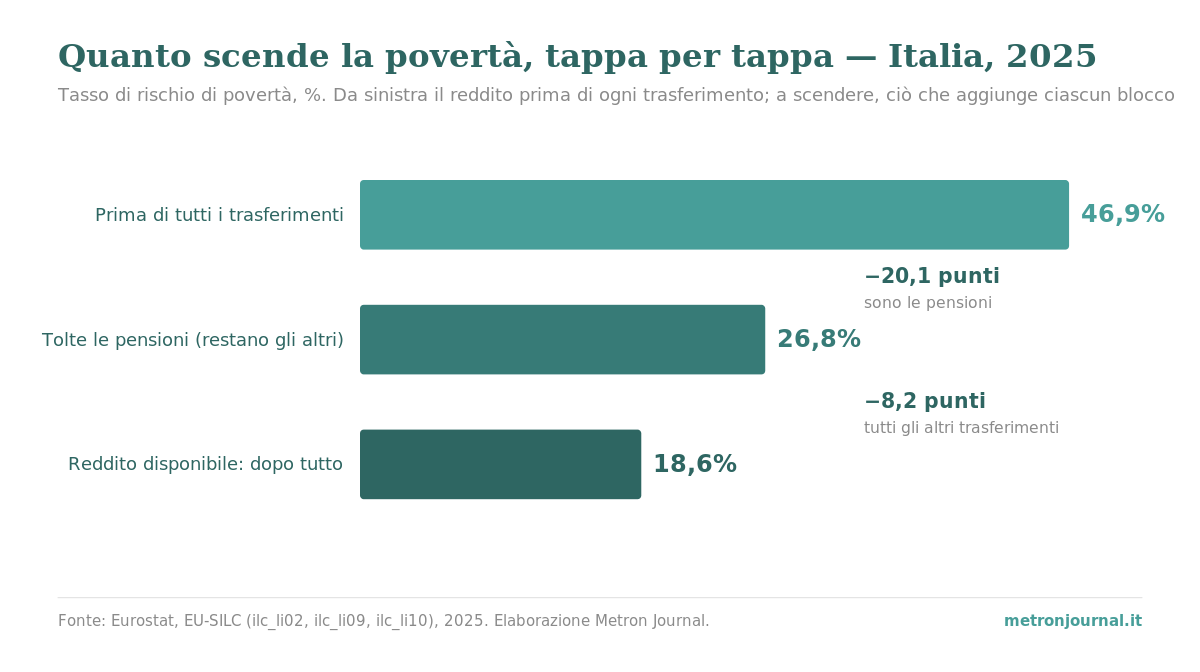
Nel 2025 il tasso ufficiale, quello sul reddito disponibile, è 18,6%. Se dal reddito delle famiglie si tolgono gli altri trasferimenti — tutto tranne le pensioni — ma si lasciano le pensioni contate come reddito, il tasso sale a 26,8%. Se si tolgono anche le pensioni, arriva a 46,9%. Le due tappe misurano due cose diverse:
| Reddito considerato | Tasso di rischio di povertà 2025 | Effetto |
|---|---|---|
| Prima di tutti i trasferimenti (pensioni comprese) | 46,9% | — |
| Tolte le sole pensioni dai trasferimenti | 26,8% | le pensioni valgono 20,1 punti |
| Reddito disponibile (dopo tutti i trasferimenti) | 18,6% | gli altri trasferimenti valgono 8,2 punti |
Letto in fila: partendo da un mondo senza alcun trasferimento pubblico, il 46,9% delle persone sarebbe povero; le pensioni da sole riportano la quota a 26,8%; tutto il resto del welfare — disoccupazione, famiglia, casa, assistenza sociale — la porta a 18,6%. La riduzione complessiva è di 28,3 punti percentuali, che rispetto al punto di partenza è un calo del 60%. Ma sette decimi di quella riduzione sono pensioni.
Questo non è, di per sé, un difetto: le pensioni sono un trasferimento pubblico, e tengono sopra la soglia milioni di persone anziane che non hanno più un reddito da lavoro. È però una descrizione precisa di come è fatta la redistribuzione italiana, e serve a leggere con prudenza le frasi del tipo «il welfare italiano riduce la povertà di quasi trenta punti»: è vero, ma se per «welfare» si intende ciò a cui la parola fa pensare — i sostegni a chi è in difficoltà oggi — la cifra giusta è 8,2 punti, non 28,3.
Perché «prima dei trasferimenti» vuol dire due cose
Il punto delicato è tutto qui. Eurostat pubblica il tasso «prima dei trasferimenti» in due tabelle distinte: una in cui le pensioni sono trattate come reddito (si tolgono solo gli altri trasferimenti) e una in cui le pensioni sono trattate come un trasferimento (si tolgono anche loro). Non è un capriccio: le pensioni pubbliche stanno a metà strada fra un reddito differito — contributi versati durante la vita lavorativa — e un trasferimento redistributivo dello Stato. A seconda di come le si classifica, l’effetto redistributivo del sistema italiano vale 8,2 punti o 28,3. Sono la stessa realtà, due misure diverse; confrontare il numero di un paese calcolato in un modo con quello di un altro calcolato nell’altro è uno degli errori più facili in questa materia.
La scelta pesa in modo enorme proprio dove la struttura per età è più sbilanciata — e l’Italia è il paese più anziano dell’Unione. Dove ci sono molti pensionati, «togliere le pensioni» spinge una fetta grande della popolazione sotto la soglia, e l’effetto pensioni gonfia. Per questo il confronto onesto fra paesi si fa a definizione fissa, e sulla stessa colonna.
Il confronto europeo: chi redistribuisce con cosa
A parità di definizione, l’Italia non spicca per quanto riduce la povertà, ma per con che cosa la riduce. La tabella mette a fuoco l’effetto delle pensioni e quello di tutti gli altri trasferimenti, separati, per il 2025.
| Paese | Dopo i trasferimenti | Prima di tutti | Effetto pensioni (punti) | Effetto altri trasferimenti (punti) |
|---|---|---|---|---|
| Irlanda | 13,0% | 37,2% | 10,4 | 13,8 |
| Danimarca | 11,8% | 37,5% | 13,0 | 12,7 |
| Belgio | 10,9% | 41,6% | 18,6 | 12,1 |
| Finlandia | 13,4% | 43,0% | 18,8 | 10,8 |
| Francia | 16,3% | 46,8% | 20,3 | 10,2 |
| Italia | 18,6% | 46,9% | 20,1 | 8,2 |
| UE-27 | 16,3% | 42,8% | 18,4 | 8,1 |
| Romania | 18,4% | 44,2% | 20,7 | 5,1 |
| Grecia | 19,6% | 43,9% | 20,7 | 3,6 |
Due paesi che riducono la povertà quasi quanto l’Italia lo fanno in modi opposti. In Irlanda gli altri trasferimenti tolgono 13,8 punti e le pensioni 10,4: è il paese dove i sostegni diversi dalla pensione contano di più in tutta l’Unione. In Italia il rapporto è rovesciato — 8,2 contro 20,1 — e somiglia più a quello di Grecia e Romania, dove il welfare non-pensionistico è tra i più deboli d’Europa. L’Italia sta sulla media UE per gli altri trasferimenti (8,2 contro 8,1 punti) e sopra la media per le pensioni (20,1 contro 18,4). Non è che l’Italia redistribuisca poco: è che redistribuisce quasi tutto attraverso un solo canale.
La stessa cosa per età: chi il welfare protegge
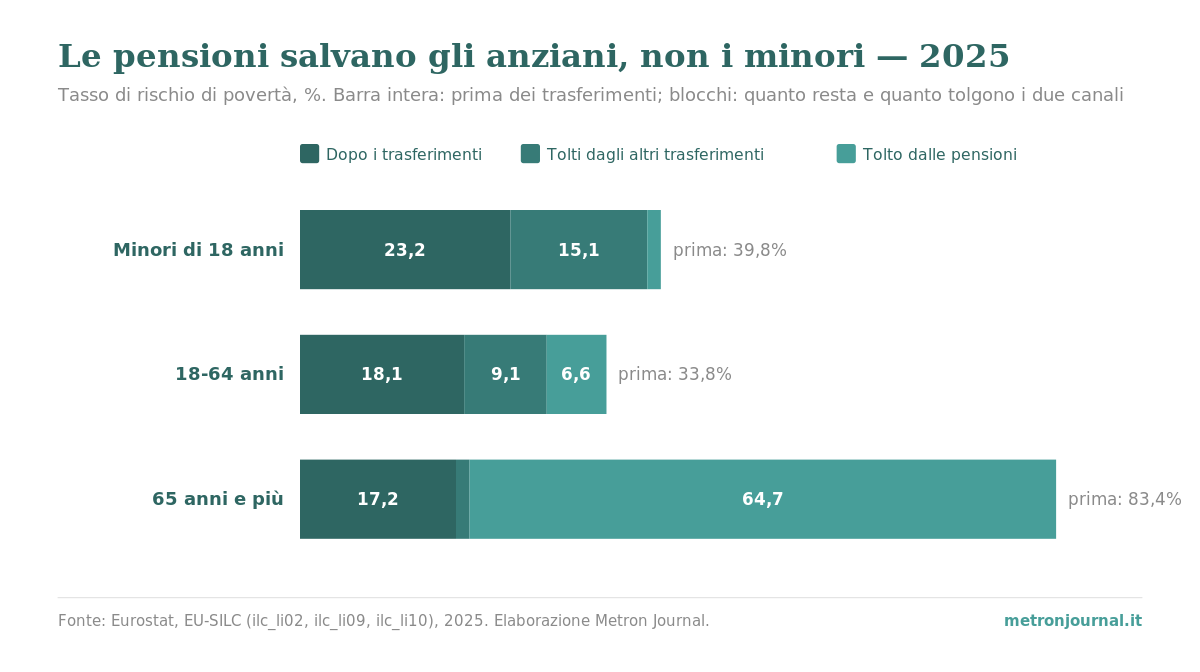
Se le pensioni fanno il grosso del lavoro, l’effetto si vede subito quando si guarda chi ne beneficia. La tabella scompone il rischio di povertà del 2025 per tre fasce d’età.
| Fascia d’età | Dopo i trasferimenti | Prima di tutti | Effetto pensioni (punti) | Effetto altri trasferimenti (punti) |
|---|---|---|---|---|
| Minori di 18 anni | 23,2% | 39,8% | 1,5 | 15,1 |
| 18-64 anni | 18,1% | 33,8% | 6,6 | 9,1 |
| 65 anni e più | 17,2% | 83,4% | 64,7 | 1,5 |
Per gli anziani il quadro è netto: senza pensioni l’83,4% sarebbe sotto la soglia; le pensioni riportano la quota a 18,7% e gli altri trasferimenti la limano di un altro punto e mezzo, fino al 17,2%. Le pensioni fanno, da sole, quasi tutto. Per i minori succede il contrario: le pensioni valgono un punto e mezzo — i bambini vivono raramente in famiglie che ne ricevono, e la quota scende appena dal 39,8% al 38,3% — e sono gli altri trasferimenti a fare il lavoro, 15,1 punti, dal 38,3% al 23,2%.
Il risultato è la riga che vale la pena portarsi via: dopo tutti i trasferimenti, i minori restano più poveri degli anziani, 23,2% contro 17,2%. Il canale su cui l’Italia ha costruito la sua redistribuzione — la pensione — è per definizione quello che arriva a chi ha finito di lavorare, non a chi deve ancora cominciare. È un fatto di struttura del welfare, non un giudizio: ma spiega perché la povertà minorile in Italia resta alta anche mentre il tasso complessivo scende.
Anche nel tempo il numero si muove poco, ma cambia composizione
Il tasso «dopo» è tra i più stabili delle statistiche sociali italiane: è rimasto fra il 19% e il 21% dal 2014 al 2022, poi è sceso a 18,9% nel 2023 e nel 2024 e a 18,6% nel 2025. Sotto quella superficie quasi piatta, però, la composizione è cambiata. L’effetto degli altri trasferimenti — quelli diversi dalle pensioni — è passato da circa 5 punti percentuali fino al 2020 a circa 8 dal 2021 in poi. Il salto coincide con l’introduzione del Reddito di cittadinanza (2019) e dell’Assegno unico e universale per i figli (2022), che hanno spostato risorse verso famiglie e persone in età da lavoro. Ma il tasso è mosso da molte cause insieme — l’andamento dei redditi di mercato, la pandemia del 2020-2021, i cambiamenti nella popolazione — e la coincidenza di due andamenti non dimostra che uno abbia causato l’altro: la serie mostra che il peso degli altri trasferimenti è cresciuto, non perché.
Come è stato misurato
Il tasso di rischio di povertà è la quota di persone il cui reddito disponibile equivalente è sotto il 60% della mediana nazionale (soglia relativa, Eurostat, indagine EU-SILC). Il reddito è «equivalente» perché diviso per una scala che tiene conto della dimensione della famiglia; è la stessa base del confronto europeo e degli indici del reddito. I tre tassi vengono da tre tabelle Eurostat con le stesse identiche selezioni (soglia 60% della mediana, popolazione totale): ilc_li02 (dopo tutti i trasferimenti), ilc_li10 (prima, pensioni escluse dai trasferimenti e quindi contate come reddito), ilc_li09 (prima, pensioni incluse fra i trasferimenti e quindi tolte). Tutte e tre aggiornate da Eurostat il 10 giugno 2026, estratte via API il 10 settembre 2026. L’effetto pensioni è la differenza fra ilc_li09 e ilc_li10; l’effetto degli altri trasferimenti la differenza fra ilc_li10 e ilc_li02; la riduzione totale la differenza fra ilc_li09 e ilc_li02. Sono sottrazioni fra tassi già pubblicati, non nostre stime.
Un punto tecnico che cambia l’interpretazione: la soglia di povertà è sempre la stessa, calcolata sul reddito disponibile (dopo i trasferimenti). Nel calcolare i tassi «prima» Eurostat non ricalcola la soglia sul reddito di mercato: toglie i trasferimenti dai redditi delle persone e conta quante scendono sotto quella linea fissa. È una convenzione che rende i tre numeri confrontabili, ma va tenuta a mente quando si legge il 46,9%.
Cosa NON dice questa pagina
Non dice che senza pensioni il 46,9% degli italiani sarebbe davvero povero. È una simulazione a soglia fissa e a comportamenti invariati: senza pensione pubblica le persone lavorerebbero più a lungo, risparmierebbero di più, si organizzerebbero diversamente in famiglia. Il tasso «prima» misura quanto i trasferimenti attuali contano dati i redditi attuali, non il mondo che esisterebbe senza di essi. Non dice che 20 punti di pensioni siano troppi o troppo pochi: dice che il grosso della redistribuzione italiana passa da lì, non se quella spesa sia ben disegnata o sostenibile — sono domande diverse, che questi numeri non toccano. Non misura la povertà assoluta: il tasso è relativo alla mediana, e un paese può ridurre la povertà relativa senza che nessuno stia meglio in termini assoluti, perché la media e la mediana raccontano la distribuzione, non la ricchezza. Non isola l’effetto delle imposte: la misura riguarda i trasferimenti in denaro; il prelievo fiscale e i servizi in natura (sanità, istruzione) redistribuiscono anch’essi, ma non entrano in questo indicatore. Non spiega perché l’effetto degli altri trasferimenti sia cresciuto dopo il 2020: la serie lo registra, le cause vanno cercate altrove.
La regola, in una frase
L’effetto redistributivo è la differenza fra il tasso di povertà prima e dopo i trasferimenti; ma «prima» ha due definizioni a seconda di come si contano le pensioni, e in un paese anziano come l’Italia la scelta fa la differenza fra 8 punti e 28 — quindi il numero da guardare, prima del numero, è la definizione.
Domande frequenti
Di quanto i trasferimenti riducono la povertà in Italia?
Nel 2025 il tasso di rischio di povertà passa dal 46,9% prima di tutti i trasferimenti sociali al 18,6% dopo: una riduzione di 28,3 punti percentuali, il 60% in meno (Eurostat, EU-SILC). Ma 20,1 di quei 28,3 punti vengono dalle pensioni e solo 8,2 da tutti gli altri trasferimenti messi insieme.
Perché il tasso di povertà «prima dei trasferimenti» ha due valori diversi?
Perché Eurostat lo calcola in due modi: uno in cui le pensioni sono contate come reddito (si tolgono solo gli altri trasferimenti) e uno in cui le pensioni sono trattate come un trasferimento e quindi tolte anche loro. Per l’Italia 2025 il primo dà 26,8% e il secondo 46,9%. Confrontare due paesi usando definizioni diverse è un errore.
Cos’è il tasso di rischio di povertà?
È la quota di persone che vivono con un reddito disponibile equivalente inferiore al 60% del reddito mediano nazionale. È una misura relativa: dice quante persone sono distanti dal centro della distribuzione, non quante non riescono a comprare beni essenziali, che è la povertà assoluta.
In Italia sono più poveri i bambini o gli anziani?
Dopo i trasferimenti, i minori di 18 anni hanno un rischio di povertà del 23,2% e gli over 65 del 17,2% (2025, Eurostat). La differenza dipende da come è fatta la redistribuzione italiana: le pensioni proteggono molto gli anziani (64,7 punti in meno), mentre per i minori contano quasi solo gli altri trasferimenti (15,1 punti).
Le pensioni sono un trasferimento sociale?
Dipende dalla definizione. Sono in parte un reddito differito, frutto dei contributi versati, e in parte una redistribuzione pubblica. Eurostat pubblica il tasso di povertà in entrambe le versioni proprio perché la classificazione non è univoca, e in un paese anziano come l’Italia sposta l’effetto redistributivo misurato da 8 a 28 punti.
Fonti
- Eurostat — At-risk-of-poverty rate by poverty threshold, age and sex (EU-SILC), tabella
ilc_li02(soglia 60% della mediana, tasso dopo i trasferimenti sociali), 2025, estratta via API il 10/09/2026, aggiornata da Eurostat il 10/06/2026: ec.europa.eu/eurostat/databrowser/view/ilc_li02 - Eurostat — At-risk-of-poverty rate before social transfers (pensions excluded from social transfers), tabella
ilc_li10(prima dei trasferimenti, pensioni contate come reddito), 2025, aggiornata il 10/06/2026: ec.europa.eu/eurostat/databrowser/view/ilc_li10 - Eurostat — At-risk-of-poverty rate before social transfers (pensions included in social transfers), tabella
ilc_li09(prima dei trasferimenti, pensioni tolte), 2025, aggiornata il 10/06/2026: ec.europa.eu/eurostat/databrowser/view/ilc_li09 - Eurostat — Glossary: At-risk-of-poverty rate (definizione: quota di persone sotto il 60% della mediana del reddito disponibile equivalente): ec.europa.eu/eurostat/statistics-explained/index.php?title=Glossary:At-risk-of-poverty_rate
- Eurostat — Income and living conditions: methodology (indagine EU-SILC, reddito disponibile equivalente e trattamento dei trasferimenti sociali): ec.europa.eu/eurostat/web/income-and-living-conditions/methodology
- Elaborazione Metron Journal. Effetto pensioni, effetto altri trasferimenti e riduzione totale (differenze fra i tre tassi Eurostat), 28 paesi, serie Italia 2014-2025 e Italia per età, calcolati in
dati_effetto_redistributivo.pysulle tabelle qui sopra: scaricabili in CSV — 28 paesi, Italia per età, Italia serie storica.