Il debito pubblico in rapporto al PIL: perché il rapporto scende anche quando il debito sale
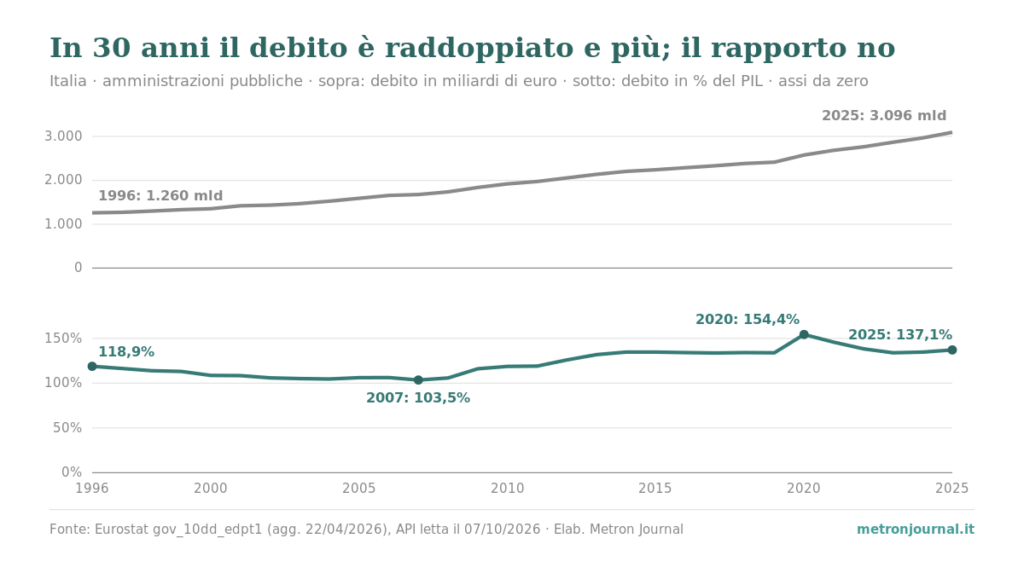
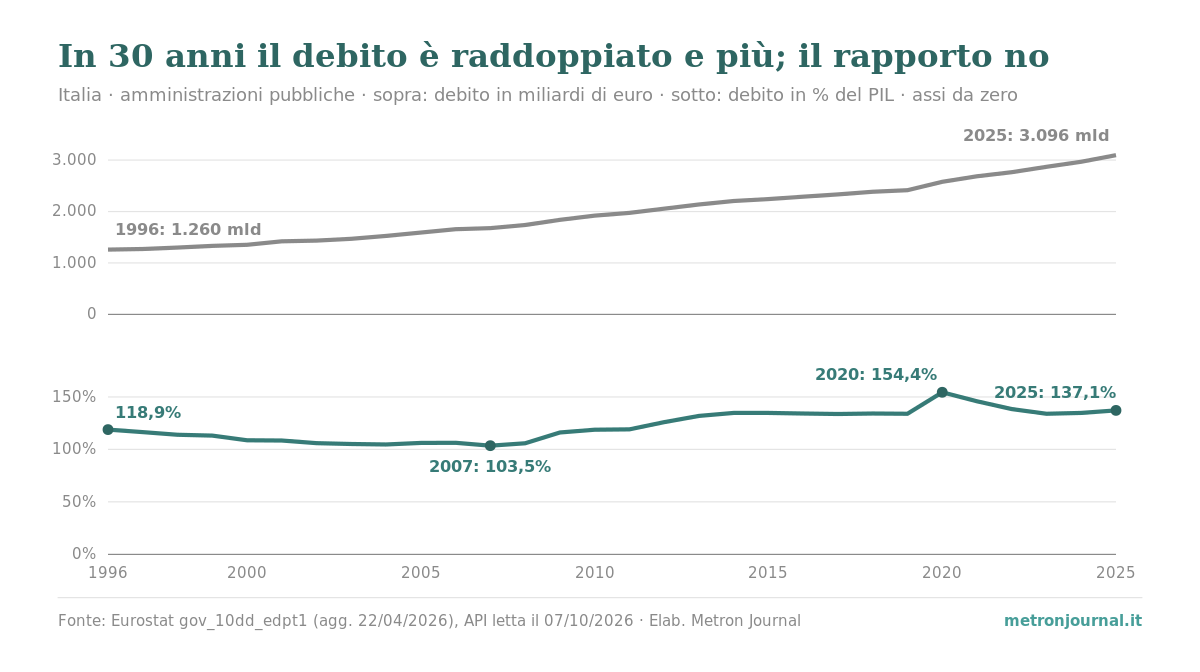
In breve. Il debito pubblico italiano è aumentato in tutti e 29 gli anni dal 1997 al 2025 (la serie anno per anno è nel CSV scaricabile in fondo): da 1.260 a 3.096 miliardi di euro (+145,6% dal 1996). Il suo rapporto con il PIL, invece, è sceso in 15 di quegli anni, è salito in 13 ed è rimasto uguale in uno. Non è una contraddizione: un rapporto ha un numeratore (il debito) e un denominatore (il PIL), e il denominatore può crescere più in fretta. Tra il 2021 e il 2025 il debito è cresciuto di 409 miliardi e il rapporto è sceso di 8,7 punti percentuali (da 145,8% a 137,1%).
Quando una notizia dice «debito record» e un’altra «rapporto debito/PIL in calo», non una delle due sbaglia: misurano cose diverse. Qui separiamo le due grandezze, le seguiamo per trent’anni e vediamo che cosa tiene il rapporto fermo, lo fa scendere o lo fa salire.
Due numeri, un rapporto
Il debito è il debito pubblico di Maastricht, quello definito dalle regole europee. Secondo la Banca d’Italia comprende monete, depositi, titoli diversi dalle azioni e prestiti; è valutato al valore facciale (quanto lo Stato deve restituire alla scadenza); ed è consolidato, cioè esclude i titoli di Stato detenuti da altri enti delle amministrazioni pubbliche, per esempio gli enti di previdenza. È un valore in euro correnti, a fine anno.
Il PIL è il valore di quanto si produce in un anno, qui a prezzi correnti: cresce sia quando si produce di più (crescita reale) sia quando i prezzi salgono (deflatore del PIL, l’indice dei prezzi di tutto ciò che compone il PIL; non è l’inflazione al consumo).
Il rapporto debito/PIL è il primo diviso il secondo. Se il debito sale del 4% e il PIL a prezzi correnti del 6%, il rapporto scende. Se il PIL cala, il rapporto sale anche se il debito cresce poco. Per un ripasso su come si leggono le variazioni di un rapporto, vedi Percentuali e punti percentuali e Numeri indice e base 100.
Trent’anni in tre fasi
| Periodo | Debito (variazione) | PIL a prezzi correnti (variazione) | Di cui crescita reale / deflatore | Rapporto pubblicato da Eurostat | Rapporto ricalcolato col PIL letto il 07/10/2026 |
|---|---|---|---|---|---|
| 1996-2007 | +417,5 mld (+33,1%) | +56,6% | +18,7% / +32,3% | 118,9% → 103,5% (−15,4 punti) | 121,7% → 103,5% (−18,2 punti) |
| 2007-2014 | +527,2 mld (+31,4%) | +0,7% | −8,5% / +10,2% | 103,5% → 134,8% (+31,3 punti) | 103,5% → 135,0% (+31,5 punti) |
| 2014-2019 | +210,5 mld (+9,5%) | +10,2% | +5,9% / +4,1% | 134,8% → 133,9% (−0,9 punti) | 135,0% → 134,2% (−0,8 punti) |
| 2019-2020 | +162,5 mld (+6,7%) | −7,5% | −8,7% / +1,4% | 133,9% → 154,4% (+20,5 punti) | 134,2% → 154,8% (+20,6 punti) |
| 2021-2025 | +409,1 mld (+15,2%) | +23,2% | +7,8% / +14,2% | 145,8% → 137,1% (−8,7 punti) | 146,1% → 136,7% (−9,4 punti) |
Fonte: Eurostat, gov_10dd_edpt1 (debito e rapporto; aggiornata 22/04/2026) e nama_10_gdp (PIL, crescita reale e deflatore, cumulati nel periodo; versione letta via API il 07/10/2026). Variazioni calcolate da Metron Journal. Le due colonne di rapporto usano due versioni diverse del PIL (quella del debito, usata da Eurostat ad aprile 2026, e quella a prezzi correnti letta il 07/10/2026): le variazioni di debito e PIL della tabella tornano con la colonna «ricalcolato», non con quella «pubblicato», e la differenza più grande è nel 1996 (118,9% contro 121,7%). Il periodo 2019-2020 è un solo anno; 2021-2025 parte dal valore di fine 2021. La variazione del PIL a prezzi correnti è calcolata sui livelli; i cumulati di crescita reale e deflatore sono composti dai tassi annuali pubblicati, arrotondati a un decimale, quindi il loro prodotto può differire di qualche decimo (1996-2007: 1,187 × 1,323 = +57,0%, contro +56,6% sui livelli).
Tre lezioni, nessuna delle quali è una spiegazione completa.
Nel 1996-2007 e nel 2021-2025 il debito è salito molto e il rapporto è sceso. In entrambi i periodi il PIL a prezzi correnti è cresciuto più del debito (+56,6% contro +33,1%; +23,2% contro +15,2%).
Nel 2007-2014 è successo il contrario con un debito che cresceva quasi uguale. Il debito è salito del 31,4%, come nel periodo 1996-2007 (+33,1%); ma il PIL a prezzi correnti è rimasto fermo (+0,7%). Il rapporto è salito di 31,3 punti. A parità di debito aggiunto, un denominatore fermo o in calo fa salire il rapporto; uno che cresce lo fa scendere.
Nel 2020 il rapporto è salito di 20,5 punti con un debito aumentato del 6,7%. Il PIL a prezzi correnti ha perso il 7,5%: la caduta del denominatore pesa più dell’aumento del debito.
Cinque anni da vicino: 2021-2025
| Anno | Debito (variazione, mld) | Rapporto | PIL a prezzi correnti | Crescita reale | Deflatore | Saldo primario (% PIL) |
|---|---|---|---|---|---|---|
| 2021 | +108,6 | 145,8% | +10,4% | +9,2% | +1,1% | −5,5% |
| 2022 | +77,7 | 138,4% | +8,7% | +4,9% | +3,6% | −4,0% |
| 2023 | +105,5 | 133,9% | +7,2% | +1,0% | +6,1% | −3,5% |
| 2024 | +97,0 | 134,7% | +3,2% | +1,1% | +2,1% | +0,5% |
| 2025 | +128,9 | 137,1% | +2,5% | +0,6% | +1,8% | +0,8% |
Fonte: Eurostat, gov_10dd_edpt1 e nama_10_gdp, via API il 07/10/2026. Saldo primario = saldo di bilancio delle amministrazioni pubbliche (negativo se c’è disavanzo) più gli interessi passivi (calcolo Metron Journal): un valore negativo significa che le spese, esclusi gli interessi, superano le entrate. Le colonne di crescita e la variazione del debito sono rispetto all’anno precedente. La riga 2021 è qui per contesto: la variazione di +409,1 miliardi della tabella precedente parte dal valore di fine 2021 e somma le quattro variazioni 2022-2025 (77,7 + 105,5 + 97,0 + 128,9).
Tra fine 2020 e fine 2023 il rapporto scende di 20,5 punti (da 154,4% a 133,9%), anche se in ciascuno di quei tre anni lo Stato ha speso più di quanto incassato, al netto degli interessi (saldo primario negativo: −5,5%, −4,0%, −3,5% del PIL). Nel 2023 la crescita reale è stata dell’1,0% e il deflatore del 6,1%: in quell’anno la maggior parte della crescita del PIL a prezzi correnti (+7,2%) è venuta dai prezzi, non dai volumi. Questo è l’effetto denominatore.
Poi il quadro cambia. Nel 2024 e nel 2025 il saldo primario è positivo (+0,5% e +0,8% del PIL): al netto degli interessi, lo Stato ha incassato più di quanto ha speso. Eppure il rapporto sale, da 133,9% a 134,7% e a 137,1%. Gli interessi (87,1 miliardi nel 2025, il 3,9% del PIL nella tabella Eurostat; 3,8% con il PIL della versione letta il 07/10/2026) fanno sì che il disavanzo complessivo resti del 3,1% del PIL.
Come si scompone la variazione del 2025. Il rapporto ricalcolato col PIL aggiornato sale di 2,5 punti (da 134,2% a 136,7%; il dato pubblicato da Eurostat sale di 2,4, da 134,7% a 137,1%). La variazione di un rapporto si scompone in tre pezzi (calcolo nostro, identità aritmetica):
| Pezzo | Punti di PIL | Che cosa è |
|---|---|---|
| Disavanzo | +3,1 | 69,4 miliardi di indebitamento netto, divisi per il PIL 2025 |
| Differenza tra debito e disavanzo | +2,6 | 59,5 miliardi: il debito è salito di 128,9 miliardi, 59,5 in più del disavanzo |
| Crescita del denominatore | −3,2 | l’aumento del PIL a prezzi correnti (+2,5%) riduce il peso del debito già accumulato |
| Totale | +2,5 | variazione del rapporto, con arrotondamenti |
Fonte: Eurostat, gov_10dd_edpt1 e nama_10_gdp, via API il 07/10/2026; scomposizione di Metron Journal: Δrapporto = (debito₂₀₂₅ − debito₂₀₂₄) ÷ PIL₂₀₂₅ − debito₂₀₂₄ × (1 ÷ PIL₂₀₂₄ − 1 ÷ PIL₂₀₂₅), con la prima parte divisa a sua volta in disavanzo e differenza. Il PIL è quello della versione letta il 07/10/2026.
La crescita del PIL, da sola, avrebbe fatto scendere il rapporto di 3,2 punti; il disavanzo lo ha alzato di 3,1 e la differenza tra debito e disavanzo di altri 2,6. La differenza di 59,5 miliardi non è spiegata da queste tabelle: dipende da operazioni che aumentano il debito senza essere disavanzo (per esempio variazioni delle disponibilità liquide del Tesoro, scarti e premi di emissione, rivalutazioni di titoli). Per il 2025 non la scomponiamo ulteriormente.
Il dato più recente, e perché non si confronta con il rapporto
La Banca d’Italia pubblica il debito ogni mese, circa 45 giorni dopo la fine del periodo di riferimento. Nel comunicato del 15 ottobre 2026 (periodo di riferimento: agosto) il debito delle amministrazioni pubbliche a dicembre 2025 è 3.097,093 miliardi: un dato rivisto, perché la Banca d’Italia ha recepito la notifica di fine settembre alla Commissione europea (nel comunicato del 15 settembre era 3.095,888 miliardi, uguale al dato Eurostat annuale di aprile: 3.095.887,6 milioni; la revisione è di 1,2 miliardi). Ad agosto 2026 il debito è 3.200,848 miliardi (dato provvisorio): +103,8 miliardi, +3,4% in otto mesi (calcolo nostro, sul dato di dicembre rivisto).
Il rapporto per agosto 2026 non esiste: il PIL annuale del 2026 non è ancora noto, e il debito di un mese non si divide per il PIL di un anno intero. I dati mensili si leggono in euro; il rapporto è una misura annuale.
Quanto vale un decimale: il rapporto non è una misura fissa
Il rapporto pubblicato da Eurostat per il 2025 è 137,1%. Se si divide lo stesso debito (3.095.887,6 milioni) per il PIL a prezzi correnti della tabella nama_10_gdp letta via API il 07/10/2026 (2.265.002,5 milioni), si ottiene 136,7% (calcolo nostro). Per il 2024: 134,7% pubblicato contro 134,2% ricalcolato; per il 1996 lo scarto è di 2,8 punti (118,9% contro 121,7%). Lo scarto non è un errore di nessuno: il PIL viene rivisto nel tempo e il rapporto pubblicato dipende dalla versione del PIL usata quando è stato calcolato. Per il tipo di revisioni e per come leggerle, vedi Come si legge un comunicato ISTAT e Il PIL trimestrale.
La conseguenza pratica è semplice: due fonti che danno «il» rapporto debito/PIL per lo stesso anno possono differire di qualche decimale, senza che una sbagli. Un confronto serio cita l’anno, la fonte e la data di aggiornamento.
Cosa NON dice questa pagina
Non dice se il debito sia «troppo alto» o «sostenibile». Sono giudizi che richiedono ipotesi su tassi, crescita e politica di bilancio; qui presentiamo solo dati osservati e il modo di leggerli.
Non attribuisce le variazioni del rapporto a una causa sola. Le tre fasi della tabella sono descrizioni: debito e PIL si influenzano a vicenda (una recessione fa salire il disavanzo e scendere il PIL), e le tabelle usate non separano i due effetti.
Non scompone il debito per detentore, scadenza o strumento. La Banca d’Italia pubblica anche queste informazioni, che qui non usiamo.
Non confronta l’Italia con altri paesi. I rapporti degli altri paesi dell’UE sono nella stessa tabella Eurostat, ma questa pagina riguarda solo la lettura dell’indicatore.
Non usa il 1995. La serie ha una discontinuità tra il 1995 e il 1996 (PIL a prezzi correnti +15,0%, deflatore +13,5% in un solo anno): partiamo dal 1996 e confrontiamo gli anni dal 1997 in poi.
Non tratta il dato di agosto 2026 come definitivo. È provvisorio e può essere rivisto.
Non prevede nulla. Non ci sono proiezioni del rapporto.
La regola, in una frase
Quando leggi «il debito è salito» o «il rapporto è sceso», chiediti quale dei due numeri si sta guardando, in quale anno e con quale versione del PIL: il debito può salire ogni anno e il rapporto scendere, e viceversa.
Come è stato misurato
Il debito lordo delle amministrazioni pubbliche (settore S13) e il rapporto in percentuale del PIL sono nella tabella Eurostat gov_10dd_edpt1 («Government deficit/surplus, debt and associated data»), aggiornata il 22/04/2026; lo stesso dataset dà l’indebitamento netto (B9) e gli interessi passivi (D41PAY). Il PIL a prezzi correnti, la crescita reale e il deflatore sono in nama_10_gdp («GDP and main components»), nella versione letta via API il 07/10/2026. Le tabelle sono state interrogate via API il 07/10/2026; per il debito a dicembre 2025 (rivisto) e ad agosto 2026 abbiamo letto il comunicato della Banca d’Italia del 15/10/2026; il comunicato del 15/09/2026 dà il dicembre 2025 non ancora rivisto. Gli anni con debito in aumento e rapporto in calo, le variazioni percentuali dei periodi, il saldo primario, gli interessi sul debito dell’anno precedente e il rapporto ricalcolato col PIL aggiornato sono calcoli di Metron Journal, rifacibili con i dati del CSV scaricabile.
Domande frequenti
Come si calcola il rapporto debito/PIL?
Si divide il debito pubblico (quello di Maastricht, a valore facciale e consolidato) per il PIL a prezzi correnti dello stesso anno. Per il 2025 Eurostat dà 137,1%.
Perché il rapporto può scendere anche se il debito aumenta?
Perché il PIL a prezzi correnti, che è il denominatore, può crescere più in fretta del debito, per crescita reale o per aumento dei prezzi. In Italia è successo in 15 dei 29 anni dal 1997 al 2025, tutti anni in cui il debito è aumentato.
Quanto era il debito pubblico italiano a fine 2025?
3.095,9 miliardi di euro secondo Eurostat (3.095.887,6 milioni, aprile 2026), che è il dato usato in questa pagina. Nel comunicato della Banca d’Italia del 15/10/2026 il dato di dicembre 2025 è stato rivisto a 3.097,1 miliardi. Ad agosto 2026 il dato provvisorio è 3.200,8 miliardi.
Che cos’è il saldo primario?
È il saldo di bilancio delle amministrazioni pubbliche (negativo se c’è disavanzo) più gli interessi passivi: dice se, escludendo gli interessi, le amministrazioni pubbliche spendono più o meno di quanto incassano. Nel 2025 era in avanzo dello 0,8% del PIL (calcolo Metron Journal su dati Eurostat).
Il rapporto debito/PIL può cambiare per revisioni del PIL?
Sì. Il rapporto pubblicato dipende dalla versione del PIL usata al momento del calcolo: per il 2025 si passa da 137,1% (Eurostat, aprile 2026) a 136,7% ricalcolando con il PIL della versione letta il 07/10/2026.
Fonti
- Eurostat — Government deficit/surplus, debt and associated data (
gov_10dd_edpt1): ec.europa.eu/eurostat/databrowser/view/gov_10dd_edpt1 - Eurostat — GDP and main components (
nama_10_gdp): ec.europa.eu/eurostat/databrowser/view/nama_10_gdp - Banca d’Italia — Finanza pubblica: fabbisogno e debito, 15 ottobre 2026 (dati di agosto 2026): bancaditalia.it, statistiche_FPI_20261015.pdf
- Banca d’Italia — Finanza pubblica: fabbisogno e debito, 15 settembre 2026 (dicembre 2025 prima della revisione): bancaditalia.it, statistiche_FPI_20260915.pdf
- Elaborazione Metron Journal. Dati scaricabili in CSV: Italia: debito, PIL e rapporto 1996-2025
Stranieri in Italia: quanti sono, e i quattro numeri che si confondono