Lo spread BTP-Bund: 89 punti base a settembre 2026, e che cosa stiamo davvero misurando
In breve. A settembre 2026 il rendimento del titolo di Stato italiano a 10 anni è 4,362%, quello tedesco 3,473%: la differenza, lo spread, è di 0,889 punti percentuali, cioè 88,9 punti base. Rispetto ad agosto è salito di 8,8 punti base, ma i rendimenti sono saliti entrambi: l’italiano di 37,6 punti base, il tedesco di 28,8, cioè circa tre quarti del rialzo viene dal Bund. Dal 1999 in poi, in quasi un mese su tre (31,9%) lo spread e il rendimento italiano si muovono in verso opposto, e lo spread non coincide con il costo del debito: nel 2012, anno di spread medio più alto (399,8 punti base), gli interessi pagati in rapporto al debito dell’anno prima erano al 4,23%, meno del 4,81% del 2008, quando lo spread medio era 69,7.
«Spread» in inglese vuol dire solo «differenza». Nel linguaggio comune è diventato il nome di una differenza precisa: quella tra il rendimento del titolo di Stato italiano a 10 anni (il BTP decennale) e quello del titolo tedesco della stessa scadenza (il Bund). Qui non spieghiamo perché si muova, che è un’altra domanda: spieghiamo come si legge, partendo da tre domande di metodo. Differenza di che cosa? Misurata come? E che cosa non ci dice?
Differenza di che cosa: punti base, non percentuali
Il rendimento di un titolo a 10 anni è, in prima approssimazione, il tasso annuo che si ottiene comprandolo al prezzo di mercato e tenendolo fino alla scadenza. Lo spread è la differenza tra due tassi, quindi si misura in punti percentuali o, più spesso, in punti base: un punto base è un centesimo di punto percentuale, e 100 punti base fanno 1 punto percentuale. È la stessa distinzione di cui parliamo in percentuali e punti percentuali: 4,362% − 3,473% = 0,889 punti percentuali, non «0,889%».
| Mese | BTP 10 anni | Bund 10 anni | Spread (punti base) |
|---|---|---|---|
| Agosto 2026 | 3,986% | 3,185% | 80,1 |
| Settembre 2026 | 4,362% | 3,473% | 88,9 |
| Variazione | +37,6 pb | +28,8 pb | +8,8 pb |
Fonte: Eurostat, irt_lt_mcby_m (agg. 13/10/2026), rendimenti mensili a 10 anni. Spread e variazioni: calcolo di Metron Journal. pb = punti base.
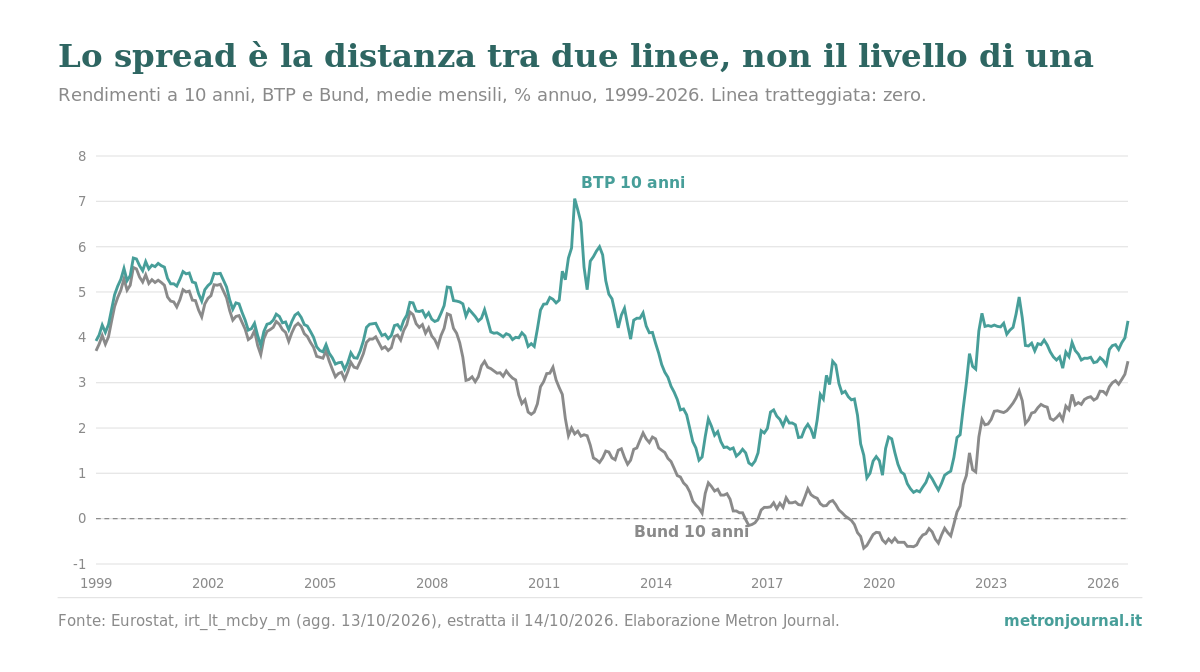
Poiché lo spread è una differenza, può cambiare perché si muove uno dei due rendimenti, o entrambi. Nel passaggio da agosto a settembre 2026 lo spread sale di 8,8 punti base, ma il rendimento italiano sale di 37,6: il 77% del rialzo italiano (28,8 su 37,6) è un rialzo anche tedesco. Il mese prima il quadro era diverso: il rendimento italiano era salito di 10,5 punti base (da 3,881% a 3,986%), quello tedesco di 11,5 (da 3,070% a 3,185%), e lo spread era sceso di 1,0 punti base. Chi legge solo «il BTP sale» o solo «lo spread scende» vede metà della storia.
Misurata come: il rendimento a 10 anni non è un prezzo
Il numero che abbiamo usato è la serie che Eurostat chiama EMU convergence criterion bond yields: i rendimenti a lungo termine dei titoli di Stato, con scadenza residua «di circa 10 anni» secondo i metadati Eurostat, raccolti dalla Banca centrale europea presso le banche centrali nazionali. Ricontrollata sulla serie originale della BCE, coincide mese per mese con quella di Eurostat, entro l’arrotondamento di 0,005 punti, in tutti i 333 mesi dal gennaio 1999 al settembre 2026.
Questo significa tre cose da tenere a mente:
- È una media mensile. Secondo la serie originale della BCE (attributo «Average of observations through period»), il valore di un mese è la media delle osservazioni del mese; i metadati non specificano con quale frequenza siano rilevate. Per questo il valore di un mese non coincide con quello che si legge su uno schermo in un giorno qualsiasi, e non può descrivere i picchi nel corso del mese.
- La scadenza «di circa 10 anni» non è un titolo fisso. I metadati prevedono che il titolo, o i titoli, del paniere vengano sostituiti con regolarità per evitare che la scadenza si allunghi o si accorci. Due fonti che scelgono titoli di riferimento diversi possono dare spread che differiscono di qualche punto base: per questo ogni cifra qui sotto porta la sua fonte.
- Il «Bund» è una scelta, non una legge di natura. La Germania è il termine di paragone consueto, ma lo spread BTP-Bund dipende anche da cosa succede ai rendimenti tedeschi: tra giugno 2016 e gennaio 2022 il rendimento tedesco a 10 anni è stato negativo in 38 mesi.
Che cosa dice la serie, dal 1999
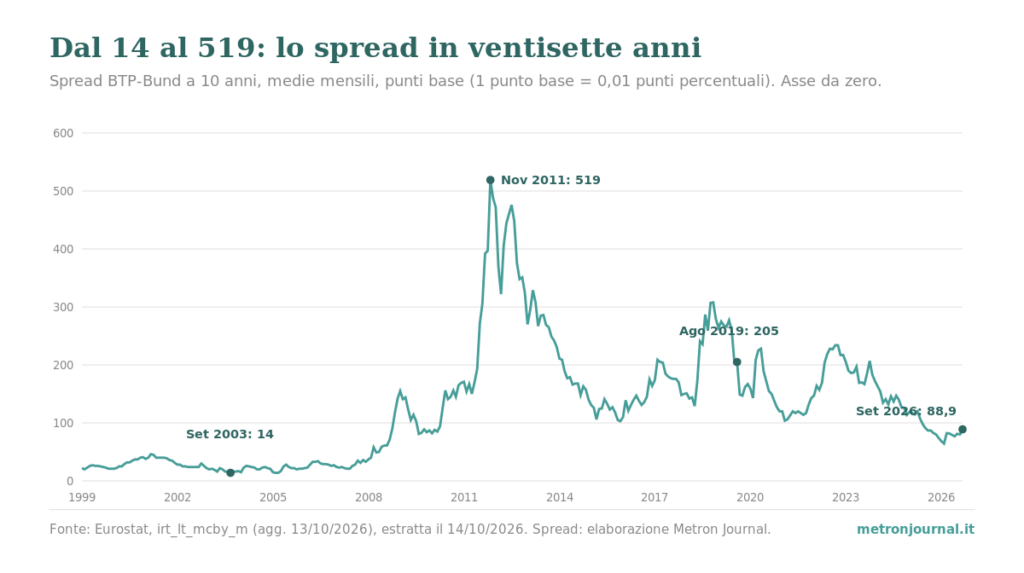
Nei 333 mesi dal gennaio 1999 al settembre 2026 lo spread ha una mediana di 120,0 punti base (media 126,9). In 112 mesi è stato pari o inferiore a 50 punti base, in 21 pari o superiore a 300.
| Mese | BTP 10 anni | Bund 10 anni | Spread (pb) | |
|---|---|---|---|---|
| Massimo | Novembre 2011 | 7,06% | 1,87% | 519,0 |
| Minimo | Settembre 2003 | 4,31% | 4,17% | 14,0 |
| Rendimento italiano più basso | Dicembre 2020 | 0,58% | −0,62% | 120,0 |
| Rendimento tedesco più basso | Agosto 2019 | 1,40% | −0,65% | 205,0 |
| Ultimo dato | Settembre 2026 | 4,362% | 3,473% | 88,9 |
Fonte: Eurostat, irt_lt_mcby_m (agg. 13/10/2026). Spread: calcolo di Metron Journal. Serie mensile completa nel CSV scaricabile.
La riga di agosto 2019 è la più istruttiva: lo spread vale 205 punti base, più di due volte quello di settembre 2026 (205 ÷ 88,9 = 2,3), con un rendimento italiano all’1,40%, molto più basso di quello attuale. Era il momento in cui il rendimento tedesco era a −0,65%. Uno spread alto con tassi bassi e uno spread basso con tassi alti sono entrambi possibili: lo spread dice la distanza tra i due, non il livello di nessuno dei due.
Lo spread e il rendimento italiano non vanno sempre nello stesso verso
Se lo spread fosse una «misura del rischio Italia» che si sposta con il rendimento italiano, i due si muoverebbero quasi sempre insieme. Calcolando le variazioni da un mese all’altro (332 variazioni dal febbraio 1999 al settembre 2026, di cui 329 con rendimento italiano variato) risulta questo:
| Situazione | Mesi | Spread in verso opposto |
|---|---|---|
| Rendimento italiano in salita | 154 | 53 (34,4%) |
| Rendimento italiano in calo | 175 | 52 (29,7%) |
| Tutti i mesi con rendimento italiano variato | 329 | 105 (31,9%) |
Calcolo di Metron Journal su Eurostat, irt_lt_mcby_m. Le variazioni mensili sono 332: in 3 il rendimento italiano è invariato e sono escluse, quindi il totale è 329 (154 + 175). «Verso opposto» richiede anche che lo spread sia variato.
Nell’agosto 2026 abbiamo visto un caso: rendimento italiano su di 10,5 punti base, spread giù di 1,0. Non è un’anomalia: succede in quasi un mese su tre. Accade quando anche il rendimento tedesco si muove nello stesso verso e di più: per esempio, se entrambi salgono ma il Bund sale più del BTP, lo spread scende anche se il BTP sale. Basta che si muova il Bund, senza che cambi nulla per l’Italia. È il motivo per cui titoli come «lo spread sale» e «il rendimento scende» possono essere veri nello stesso giorno.
Lo spread non è il costo del debito
L’errore più frequente è leggere lo spread come «quanto paga l’Italia sul debito». Il rendimento a 10 anni è un rendimento di mercato, che fa da riferimento per le nuove emissioni (i cui tassi dipendono poi dalle aste); il debito in circolazione è fatto di titoli emessi in anni diversi, a tassi diversi. Un’approssimazione grezza del costo medio effettivo si ottiene dividendo gli interessi passivi di un anno per il debito alla fine dell’anno prima, come facciamo in debito pubblico e PIL. Le serie di Eurostat dicono questo:
| Anno | Spread medio annuo (pb) | Interessi passivi / debito dell’anno prima |
|---|---|---|
| 2005 | 20,2 | 4,40% |
| 2008 | 69,7 | 4,81% |
| 2012 | 399,8 | 4,23% |
| 2021 | 118,6 | 2,44% |
| 2025 | 98,1 | 2,94% |
Fonte: Eurostat, irt_lt_mcby_m (medie di 12 mesi) e gov_10dd_edpt1 (interessi passivi D41PAY, debito lordo GD, Italia, agg. 22/04/2026). Rapporti: calcolo di Metron Journal; sono approssimazioni, perché gli interessi riguardano tutti gli strumenti del debito, non solo i BTP.
Nel 2012 lo spread medio è 5,7 volte quello del 2008 (399,8 contro 69,7) mentre l’indicatore di costo scende da 4,81% a 4,23%. In 11 anni su 26 (le variazioni annue dal 2000 al 2025) lo spread medio e l’indicatore di costo si sono mossi in direzioni opposte: per esempio nel 2009 lo spread medio sale di 39,4 punti base e l’indicatore scende di 0,81 punti percentuali; nel 2024 lo spread scende di 46,3 punti base e l’indicatore sale di 0,17 punti. Non è una contraddizione: sono due grandezze diverse, e il rendimento di mercato arriva al costo medio solo gradualmente man mano che i titoli vecchi scadono e vengono rimpiazzati. Chi vuole una cifra in euro per l’«impatto dello spread» deve sapere a quali titoli si applica: a tutto il debito, no.
Cosa NON dice questo dato
- Non dice «quanto rischio ha l’Italia». Lo spread è la differenza tra due rendimenti. Da questi dati non si può separare quanta parte dipenda dal rischio percepito sull’Italia e quanta da altro (per esempio dalla liquidità dei due mercati o dalla richiesta di titoli tedeschi): quella separazione richiede altri dati e altri modelli, e non è un risultato di questo articolo.
- Non dice perché si muove. Spiegare uno spostamento dello spread con un evento è un nesso causale: serve un metodo, non una coincidenza di date. Vedi correlazione non è causazione. In questa pagina non attribuiamo nessun movimento a nessun evento.
- Non è il costo del debito. Vedi sopra: gli interessi dipendono dalla storia delle emissioni, non dal livello di oggi.
- Non è lo spread «di oggi». È una media mensile di Eurostat/BCE: può differire dal valore di un singolo giorno e non mostra i picchi interni al mese.
- Non è l’unico spread. Cambiando scadenza o paese di confronto la cifra cambia. Il decennale è la scadenza della serie usata; non abbiamo usato altre scadenze.
- Non è un indicatore di soglia. Non esiste una cifra oltre la quale «scatta» qualcosa: la serie 1999-2026 ha mediana 120 punti base e ha attraversato valori da 14 a 519, senza che questa pagina possa dire che cosa abbiano significato in ciascun periodo.
La regola, in una frase
Prima di leggere uno spread, chiedi i due rendimenti: se non sai cosa è successo al BTP e al Bund separatamente, non sai cosa è successo allo spread.
Come è stato misurato
Rendimenti: Eurostat, tabella irt_lt_mcby_m (rendimenti dei titoli di Stato a lungo termine, criterio di convergenza), Italia e Germania, dati mensili dal gennaio 1999 al settembre 2026, estratti il 14/10/2026 (aggiornamento 13/10/2026); controllo incrociato con la serie originale della BCE (Data Portal, IRS.M.IT.L.L40.CI.0000.EUR.N.Z e IRS.M.DE.L.L40.CI.0000.EUR.N.Z): scarto massimo 0,005 punti percentuali, compatibile con l’arrotondamento. Interessi passivi e debito: Eurostat, gov_10dd_edpt1, Italia, amministrazioni pubbliche, estratti il 14/10/2026 (aggiornamento 22/04/2026). Spread e variazioni in punti base, le quote di mesi con verso opposto, le medie annue di 12 mesi e il rapporto interessi/debito dell’anno prima sono calcoli di Metron Journal, rifacibili con i CSV scaricabili. Non usiamo altri dati.
Domande frequenti
Che cos’è lo spread BTP-Bund?
È la differenza tra il rendimento del titolo di Stato italiano a 10 anni (BTP) e quello del titolo tedesco della stessa scadenza (Bund). Si misura in punti base: un punto base è un centesimo di punto percentuale. A settembre 2026, secondo Eurostat, è 88,9 punti base (4,362% meno 3,473%).
Quanti punti base è lo spread oggi?
L’ultimo dato mensile di Eurostat è quello di settembre 2026: 88,9 punti base. È una media mensile, che può non coincidere con il valore di un singolo giorno letto sui mercati.
Lo spread è il costo del debito pubblico?
No. È la differenza tra due rendimenti di mercato. Il costo effettivo dipende dai titoli già in circolazione, emessi in anni diversi. Per esempio nel 2012 lo spread medio fu 399,8 punti base e gli interessi passivi erano il 4,23% del debito dell’anno prima, contro il 4,81% del 2008, quando lo spread medio era 69,7.
Se il rendimento italiano sale, sale anche lo spread?
Non necessariamente. Dal 1999 in quasi un mese su tre (31,9%) lo spread e il rendimento italiano si sono mossi in verso opposto: succede, per esempio, quando entrambi i rendimenti salgono ma quello tedesco sale di più.
Qual è stato lo spread più alto?
Nella serie mensile Eurostat dal 1999 il massimo è novembre 2011: 519 punti base (BTP 7,06%, Bund 1,87%). Il minimo è settembre 2003: 14 punti base.
Fonti
- Eurostat — EMU convergence criterion series, monthly data (irt_lt_mcby_m): banca dati
- Eurostat — Maastricht criterion interest rates (irt_lt_mcby), metadati: scheda
- Banca centrale europea — Long-term interest rate for convergence purposes, Italia (IRS): Data Portal
- Banca centrale europea — Long-term interest rate for convergence purposes, Germania (IRS): Data Portal
- Eurostat — Government finance statistics: deficit and debt (gov_10dd_edpt1): banca dati
- Elaborazione Metron Journal. Dati scaricabili in CSV: Spread BTP-Bund, serie mensile 1999-2026 · Spread e interessi/debito, medie annue 1999-2025